Tra efficienza energetica, materiali riciclati, qualità del film e nuove pressioni normative, il settore cerca un equilibrio industriale tra sostenibilità e prestazioni.
Raccontare il mercato dell’estrusione di film plastico significa entrare in una filiera ampia, dove convivono tecnologie, modelli produttivi e priorità molto diverse. Per questo il sondaggio ha scelto di separare l’analisi in tre cluster: chi costruisce macchine, chi le utilizza per produrre film e chi impiega il film nei processi di trasformazione, stampa e packaging. È una distinzione necessaria, perché la stessa parola “estrusione” assume significati differenti lungo la catena del valore: per i costruttori è innovazione impiantistica, per i produttori è efficienza industriale, per gli utilizzatori finali è qualità, lavorabilità e sostenibilità del materiale. Il quadro che emerge è quello di un settore chiamato a tenere insieme prestazioni, riciclabilità, costi e pressione normativa, senza rinunciare alla competitività.
Produttori di macchine: un’offerta sempre meno standard
i costruttori di macchine, la fotografia del sondaggio racconta un’offerta che non si limita più alle categorie tradizionali. Accanto a estrusione in bolla e cast film, emerge infatti il peso dei sistemi ibridi o specialistici, indicati per oltre la metà dei rispondenti. È un segnale interessante: il mercato sembra chiedere linee meno standardizzate e più capaci di adattarsi a materiali, applicazioni e requisiti produttivi diversi. Anche i settori applicativi serviti confermano questa trasversalità, con indicazioni che rimandano a una presenza diffusa in più comparti, senza una predominanza netta. L’estrusione film, insomma, non appare legata a un solo sbocco, ma resta una tecnologia abilitante per packaging alimentare, industriale, film tecnici e altre applicazioni.
Energia come primo banco di prova
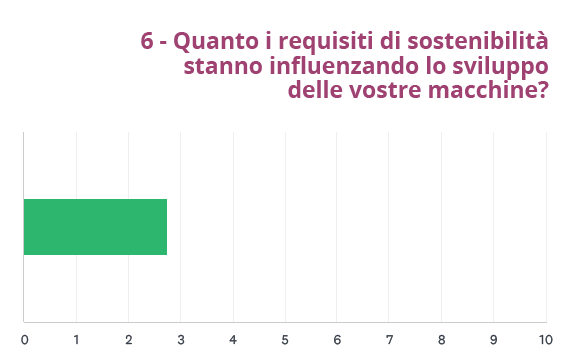
Il tema più concreto, tuttavia, è l’energia. Negli ultimi tre anni, la riduzione dei consumi è stata indicata come l’innovazione di maggiore impatto da oltre il 50% dei costruttori. Quando però si passa alla quantificazione del risparmio, le risposte si disperdono: c’è chi dichiara riduzioni inferiori al 5%, chi tra il 10% e il 20%, chi oltre il 20% e chi non dispone di dati misurati. Il dato conferma la centralità dell’efficienza, ma anche la difficoltà di costruire benchmark omogenei. La sostenibilità influenza lo sviluppo delle macchine con un valore medio pari a 3 su 10 (grafico 6). Non è un risultato dirompente, ma va letto insieme alle sfide tecniche indicate: materiali riciclati PCR e strutture mono-materiale sono le principali sfide per chi oggi fa parte della filiera. La traiettoria industriale è chiara: servono macchine in grado di processare materiali più complessi, meno costanti e più legati alle nuove esigenze di riciclabilità.
Il digitale resta in fase selettiva
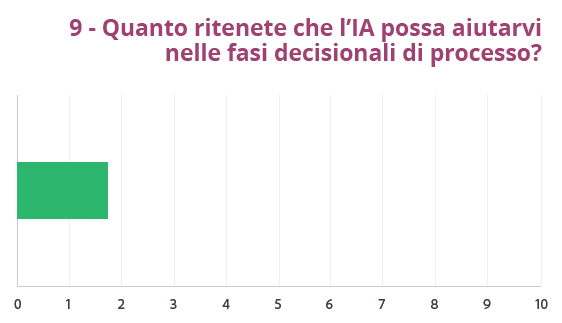
Il digitale, invece, appare ancora frammentato. Monitoraggio remoto, manutenzione predittiva, integrazione MES/ERP e controllo qualità automatico raccolgono ciascuno una quota di risposte, senza un vincitore netto. Questo suggerisce che la digitalizzazione sia ormai entrata nel lessico tecnico, ma non abbia ancora assunto una gerarchia condivisa di priorità. Ancora più prudente il giudizio sull’intelligenza artificiale, che ottiene un valore medio di 2 su 10 come supporto alle decisioni di processo (grafico 9). Per i costruttori, almeno in questa fase, l’innovazione sembra passare più da energia, materiali e controllo impiantistico che da algoritmi decisionali.
Utilizzatori di macchine: produzioni complesse, numeri da leggere con cautela
Il cluster degli utilizzatori di macchine va letto con cautela, perché le risposte restituiscono un profilo netto che sembra distante dalla percezione nota. L’azienda rispondente dichiara di utilizzare sia blown film sia cast film e di avere tra 4 e 6 linee operative nello stabilimento. Non si tratta quindi di una produzione elementare, ma di una realtà con una certa complessità industriale: in questo senso i dati ci suggeriscono che a rispondere siano aziende di dimensioni maggiori le cui necessità potrebbero non essere condivise da chiunque. Questa complessità emerge anche dal numero medio di strati dei film prodotti: la risposta si colloca nella fascia 7-9 strati. È un dato significativo, perché le strutture multistrato sono spesso necessarie per garantire prestazioni tecniche elevate, ma possono diventare più difficili da conciliare con obiettivi di semplificazione, riciclabilità e uso di materiale riciclato.
Il riciclato resta una frontiera difficile
Alla domanda sulla percentuale media di riciclato utilizzato nella produzione, la risposta è principalmente “nessuno”. È uno dei passaggi più interessanti del sondaggio: la sostenibilità è riconosciuta come tema strategico, ma la sua applicazione industriale non è automatica. Tra disponibilità dei materiali, prestazioni richieste e stabilità di processo, il riciclato resta ancora una variabile complessa. Il dato va messo in relazione con l’importanza attribuita alle strutture mono-materiale riciclabili, che ricevono il massimo punteggio. La direzione è chiara, ma il percorso non è lineare: produrre film riciclabili o con materiali secondari richiede equilibrio tra progettazione, macchine, materie prime e requisiti del cliente finale.
Produttività prima di tutto
Il consumo energetico incide meno del 5% sul costo totale di produzione del film. Questo aiuta a spiegare perché, nella scelta di una nuova linea di estrusione, i criteri indicati siano soprattutto produttività, qualità del film e affidabilità del costruttore. La priorità, per chi produce film, resta la continuità industriale: macchine affidabili, output costante, qualità controllata. La criticità operativa più evidente è il costo delle materie prime. È un tema strutturale per la trasformazione plastica, dove la marginalità dipende spesso dall’equilibrio tra prezzo del materiale, efficienza di linea e valore del prodotto finito. Anche l’impatto economico dell’adozione di soluzioni sostenibili riceve il massimo punteggio, segnalando che la transizione ambientale viene percepita anche come questione di conto economico.
La pressione reputazionale entra in fabbrica
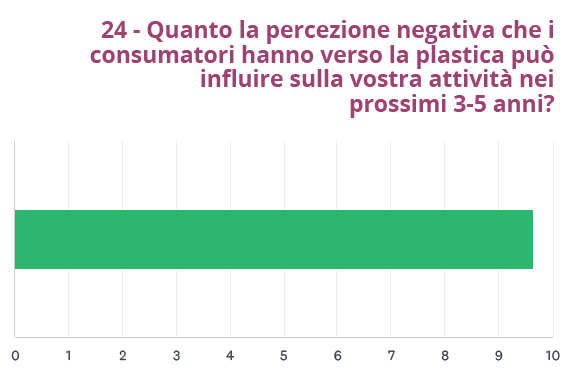
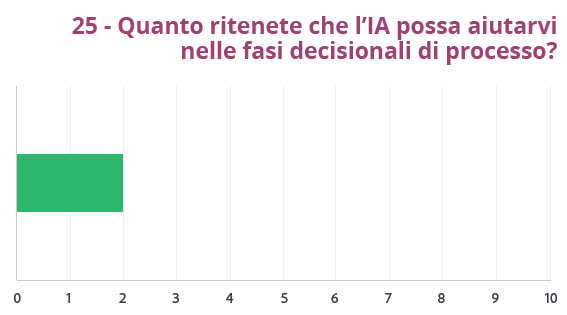
La percezione negativa della plastica da parte dei consumatori viene valutata al massimo livello di impatto nei prossimi 3-5 anni (grafico 24). Il messaggio è chiaro: la spinta ambientale non è più soltanto normativa o reputazionale, ma entra nelle scelte industriali. Resta però da capire come trasformarla in produzione stabile, economicamente sostenibile e tecnicamente affidabile. L’intelligenza artificiale, anche in questo cluster, non sembra ancora il principale strumento di risposta: il valore assegnato al suo possibile contributo nelle decisioni di processo resta basso (grafico 25).
Utilizzatori di film: il packaging detta le priorità
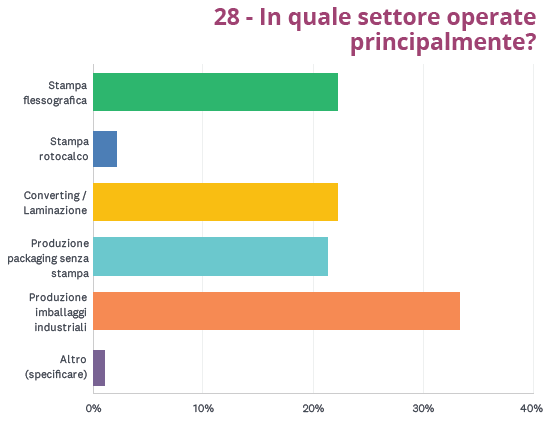
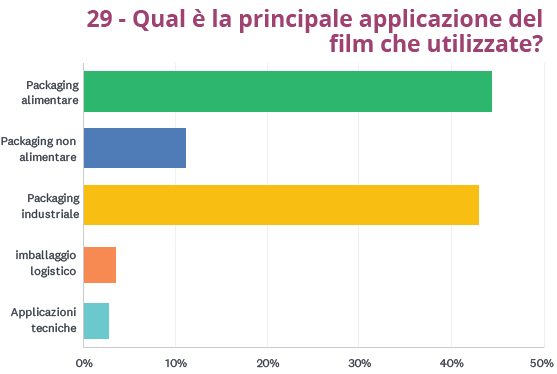
Il cluster degli utilizzatori di film è quello che restituisce la base più ampia di indicazioni. Il campione opera soprattutto nella produzione di imballaggi industriali, indicata da oltre il 30%, seguita da stampa flessografica, produzione packaging senza stampa e altri ambiti della trasformazione, ciascuno attorno al 20% (grafico 28). Al netto delle risposte legate alla laminazione, che non vengono considerate in questa analisi, emerge un universo molto vicino al packaging e alla trasformazione finale. Le applicazioni principali sono packaging alimentare e packaging industriale, entrambe attorno al 40% (grafico 29). È una doppia polarità che dice molto: da una parte requisiti di sicurezza, protezione e idoneità all’uso; dall’altra resistenza, logistica, costi e funzionalità. Il film deve essere sostenibile, ma prima ancora deve funzionare.
Stampabilità e saldabilità restano decisive
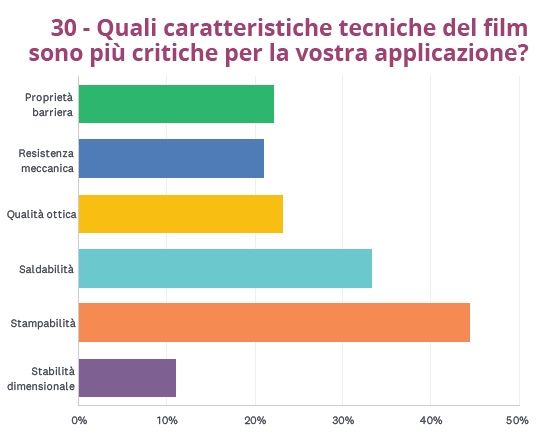
Le caratteristiche tecniche più critiche confermano questa impostazione. La stampabilità è indicata dal 45% dei rispondenti, seguita dalla saldabilità al 33%; proprietà barriera, resistenza meccanica e qualità ottica si fermano al 22% (grafico 30). Per chi trasforma o utilizza film, la sostenibilità non può compromettere la resa nei processi successivi. Questo è uno dei punti chiave dell’indagine: l’innovazione del materiale viene accettata solo se compatibile con le esigenze operative. Un film più riciclabile, ma difficile da stampare o saldare, rischia di non trovare spazio industriale.
Sostenibilità presente, ma non dominante
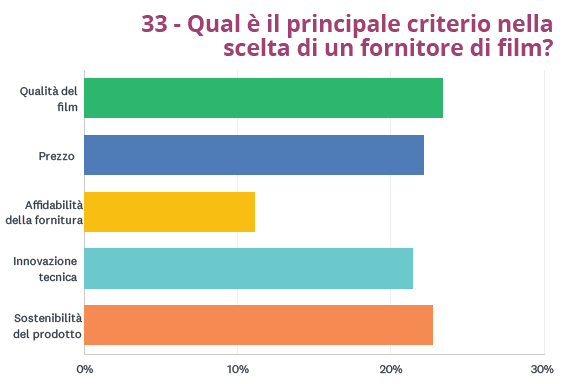
La sostenibilità incide nella scelta del film con un valore medio di 3 su 10. Il dato non va letto come disinteresse, ma come segnale di equilibrio: il mercato la considera, ma la mette sullo stesso piano di qualità, prezzo, disponibilità e prestazioni. Le soluzioni già adottate sono soprattutto film mono-materiale riciclabili e film con contenuto riciclato, entrambi al 34%; resta però circa il 20% che dichiara di non usare ancora film sostenibili. Anche la scelta del fornitore conferma un mercato senza automatismi: qualità del film, prezzo, innovazione tecnica e sostenibilità del prodotto ottengono ciascuno il 21% delle risposte (grafico 33). La sostenibilità è ormai dentro il processo decisionale, ma non domina da sola.
Il nodo dei materiali riciclati e bio-based
Le difficoltà più rilevanti nell’utilizzo di film con materiale riciclato o bio-based riguardano la qualità estetica, indicata dal 43%, e la variabilità delle proprietà, al 33%. È uno dei nodi più concreti dell’intera indagine: la transizione sostenibile non si gioca solo sulla composizione del materiale, ma sulla sua capacità di garantire continuità visiva, stabilità produttiva e appeal commerciale. Il down-gauging, cioè la riduzione dello spessore, ottiene un valore medio di 3 su 10. Anche qui prevale un approccio pragmatico: ridurre materiale è importante, ma non a costo di indebolire il film o renderlo meno adatto all’impiego finale.
Norme, reputazione e riprogettazione
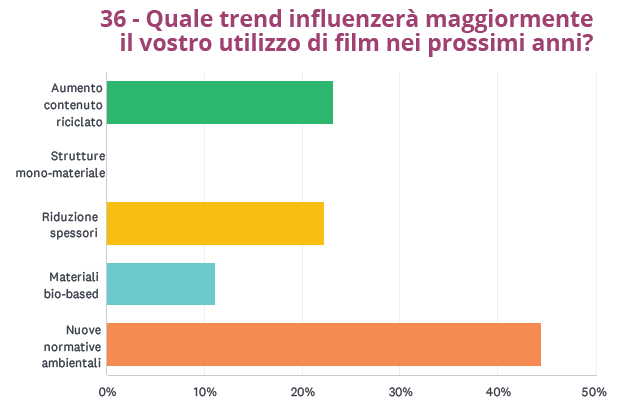
Guardando ai prossimi anni, la tendenza più influente sarà rappresentato dalle nuove normative ambientali, indicate dalla maggior parte dei rispondenti (grafico 36). Seguono aumento del contenuto riciclato e riduzione degli spessori. La spinta principale, quindi, arriva dall’esterno: norme, richieste di mercato e pressione reputazionale. La percezione negativa della plastica da parte dei consumatori ottiene un valore medio di 3 su 10. La risposta più diffusa è la riprogettazione della stampa in chiave sostenibile, scelta dall’89% dei rispondenti. È un dato forte, perché sposta il tema dalla sola materia prima al progetto complessivo del packaging: grafica, riconoscibilità, comunicazione e riciclabilità devono essere pensate insieme.
L’IA non è ancora la leva principale
L’intelligenza artificiale resta ai margini anche in questo cluster, con un valore medio di 2 su 10 come supporto alle decisioni di processo. Le attese espresse guardano altrove: qualità più alta, maggiore competitività economica, film certificati sostenibili o compostabili, più contenuto riciclato e migliore riciclabilità. Per gli utilizzatori, il futuro del film non sarà definito da una sola innovazione, ma dalla capacità di combinare sostenibilità e prestazioni senza generare nuovi problemi industriali. È qui che si giocherà la credibilità della transizione: non nella promessa del materiale “verde”, ma nella sua capacità di lavorare bene sulle linee, arrivare al cliente con costi sostenibili e mantenere il valore funzionale del packaging.