Il narrow web trova nelle etichette il suo terreno principale, ma il perimetro si allarga verso sleeve, packaging flessibile e applicazioni premium. Smithers valuta il mercato globale delle etichette stampate 44,5 miliardi di dollari nel 2026 e 55,1 miliardi nel 2031. Flexo e digitale sono le tecnologie di riferimento per pressure-sensitive e sleeve; inoltre la flexo resta il processo più utilizzato sulle macchine narrow web, con oltre il 40% dell’output. Non è quindi una sostituzione lineare, ma una convivenza crescente tra flexo, digitale e configurazioni ibride, spinta da più SKU e tirature più corte.
Materiali: il costo non è l’unica variabile
Per i converter la criticità si sposta dal semplice prezzo alla capacità di garantire continuità produttiva. Inchiostri, vernici, biadesivi, racle, anilox e supporti devono essere disponibili in tempi compatibili con programmazioni frammentate, ma anche mantenere costanza tra lotti e compatibilità con film, carte e strutture in evoluzione. FINAT segnala che nel 2024 il mercato europeo
delle etichette ha recuperato rispetto al 2023, ma con volumi ancora sui livelli del 2016 e con i costi di energia e materie prime tra i fattori che pesano sui principali mercati.
Il colore diventa un dato di processo
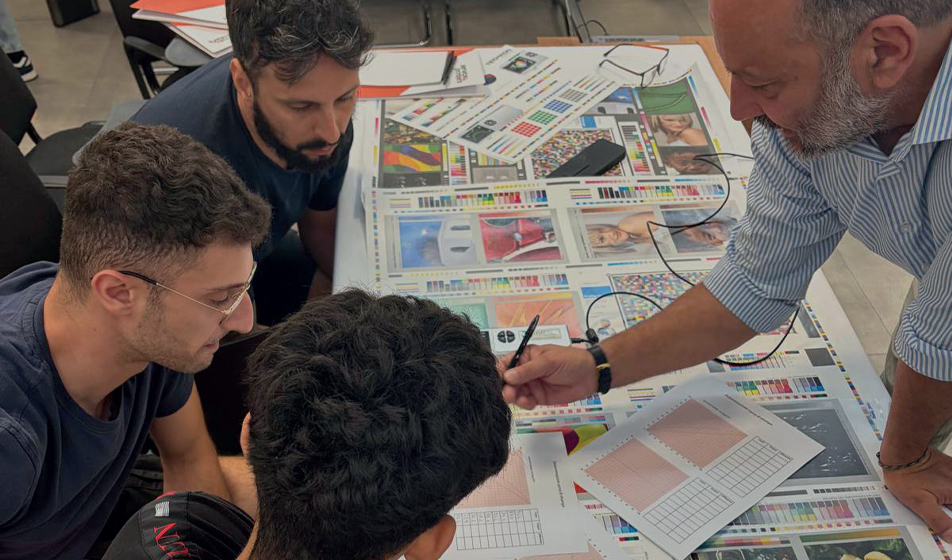
Con meno metri per commessa, ogni avviamento pesa di più. Per questo lo spettrofotometro tende a uscire dal solo laboratorio e a entrare nel workflow di produzione: misura, confronto con lo standard, correzione e reportistica devono diventare passaggi rapidi e ripetibili. Il formato CxF3, oggi standard ISO, permette di trasferire dati spettrali lungo la filiera e rende il colore meno dipendente dal campione fisico. La direzione è verso strumenti portatili o in linea connessi a software di formulazione, librerie colore e sistemi di qualità, così da ridurre regolazioni “a vista”, tempi di set-up e contestazioni. Il vero tema non è possedere uno spettrofotometro, ma integrarlo in un metodo condiviso e formare gli operatori.
Dalle macchine al procurement
Nei prossimi anni la competitività del narrow web si giocherà sull’integrazione: presse automatizzate, curing LED-UV, controllo colore digitale, gestione più precisa degli inchiostri e piattaforme di approvvigionamento con stock e tempi visibili. In questo contesto nasce una nuova ricerca promossa da Converting Magazine e T&K che nasce per misurare quanto queste pratiche siano già diffuse in Italia e all’estero e dove restino gap tecnologici o culturali. Il punto non sarà solo quali tecnologie entreranno in sala stampa, ma quanto velocemente materiali, dati e assistenza riusciranno a muoversi insieme.
Tre domande per T&K
Quali sono oggi le principali criticità di approvvigionamento nel narrow web e come sono cambiate negli ultimi anni?
Il baricentro si è spostato dal prezzo alla continuità produttiva. Con più SKU e tirature più corte, l’ordine non arriva più con settimane di preavviso: il lead time del fornitore diventa il lead time del converter. A questo si aggiunge la costanza tra lotti – un delta di colore o di reattività si paga in set-up e scarti – in un mercato che secondo FINAT nel 2024 ha recuperato volumi ma non ancora marginalità rispetto al 2016. Per questo il magazzino non è più un costo: è il primo strumento di produzione del cliente. Con 4 sedi in Italia, 2 mixing station e spedizioni entro 24/48 ore – tinte a campione flexo e offset UV/LED entro 24 ore – costruiamo disponibilità dove prima c’era solo listino.
Quanto è realmente integrato oggi lo spettrofotometro nei workflow produttivi degli etichettifici italiani?
Vediamo tre livelli. Al primo, lo strumento c’è ma resta in laboratorio: serve a certificare un lotto o chiudere un contenzioso, non entra nel processo. Al secondo, misura, confronto e correzione diventano passaggi ripetibili – qui il formato CxF3, oggi standard ISO, riduce la dipendenza dal campione fisico. Al terzo, gli strumenti sono collegati a software di formulazione e il dato retroagisce sulla produzione della tinta. La maggior parte degli etichettifici italiani è oggi tra il primo e il secondo livello, con una fascia di eccellenza già al terzo. Il collo di bottiglia non è lo strumento: è il metodo e la formazione degli operatori. È il terreno su cui operiamo come sister company di Tecnologie Grafiche e distributore esclusivo Techkon e Datacolor: non vendiamo lo strumento, accompagniamo l’azienda a integrarlo nel processo.
Quanto può essere digitalizzato l’acquisto di consumabili e attrezzature senza perdere il valore della consulenza tecnica?
Si digitalizza la transazione, non la decisione. Riordino, visibilità di stock e tempi di consegna, documentazione tecnica, tracciabilità della spedizione: qui la piattaforma riduce gli ordini d’urgenza – e con essi il loro costo. Restano fuori dalla digitalizzazione, e devono restarlo, la scelta dell’inchiostro su un supporto nuovo, la selezione dell’anilox, la compatibilità con il ciclo di curing, la definizione di uno standard colore con il brand: è lì che il distributore si distingue dall’e-commerce puro. In concreto, ordini industrializzati e riordini entro 24/48 ore liberano tempo che i nostri tecnici reinvestono sul campo dal cliente – nessun portale può replicarlo.